Domain lån.de kaufen?
Wir ziehen mit dem Projekt
lån.de um.
Sind Sie am Kauf der Domain
lån.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lån.de kaufen?
Was passiert mit Darlehen bei Tod?
Was passiert mit Darlehen bei Tod? Im Falle des Todes des Kreditnehmers müssen die Erben entscheiden, wie sie mit dem Darlehen umgehen möchten. Je nach Art des Darlehens und den vereinbarten Bedingungen kann das Darlehen entweder von den Erben übernommen, mit dem Nachlass des Verstorbenen beglichen oder durch eine Lebensversicherung abgedeckt werden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank oder dem Kreditgeber in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Optionen zu klären. In einigen Fällen kann es auch sinnvoll sein, eine spezielle Versicherung abzuschließen, um die Rückzahlung des Darlehens im Todesfall abzusichern. **
Wer informiert die Bank bei Tod?
Im Falle des Todes eines Bankkunden muss die Bank in der Regel informiert werden, um die notwendigen Schritte einzuleiten. Dies kann durch die nächsten Angehörigen oder den Nachlassverwalter erfolgen. Die Bank benötigt eine offizielle Sterbeurkunde, um den Tod des Kunden zu bestätigen. Nachdem die Bank informiert wurde, können die Konten des Verstorbenen eingefroren werden, um sicherzustellen, dass keine weiteren Transaktionen stattfinden. Es ist wichtig, die Bank so schnell wie möglich zu informieren, um möglichen Missbrauch oder Betrug zu verhindern. **


Ähnliche Suchbegriffe für Tod
Top-Angebote
Produkte zum Begriff Tod:
-
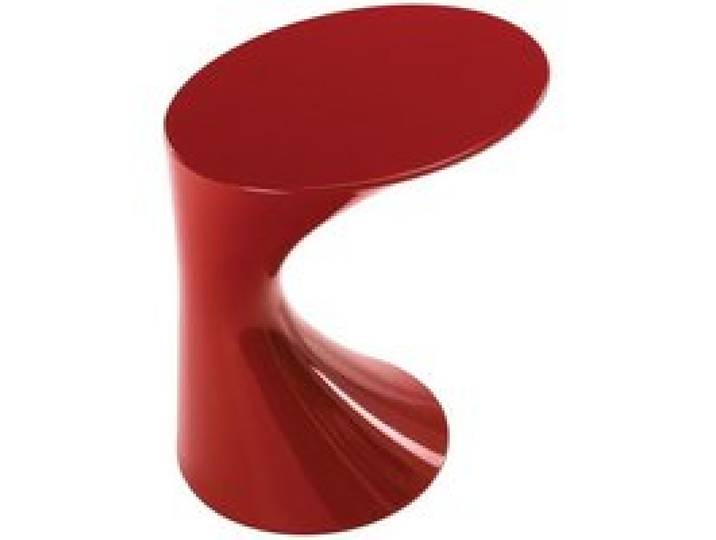
Zanotta - Beistelltisch Tod<p>Der <strong>Zanotta Beistelltisch Tod</strong> vereint modernes Design mit funktionaler Eleganz. Entworfen von dem renommierten Designer <strong>Todd Bracher</strong>, besticht dieser Tisch durch seine schlichte Formensprache und vielseitige Einsetzbarkeit. Hergestellt aus hochwertigem <strong>Kunststoff</strong>, ist der Tisch nicht nur leicht, sondern auch äußerst robust und pflegeleicht.</p><p>In einem auffälligen <strong>Rot</strong> gehalten, setzt der Beistelltisch einen lebendigen Akzent in jedem Raum. Ob im Wohnzimmer, Schlafzimmer oder Flur – seine zeitlose Ästhetik fügt sich harmonisch in verschiedene Einrichtungsstile ein. Die klare Linienführung und die minimalistische Gestaltung machen den Tisch zu einem idealen Begleiter für moderne Wohnkonzepte.</p><p>Mit seinen kompakten Abmessungen ist der <strong>Zanotta Beistelltisch Tod</strong> perfekt geeignet, um als Ablagefläche für Bücher, Getränke oder Dekorationen zu dienen. Er bietet nicht nur praktische Funktionalität, sondern auch eine stilvolle Möglichkeit, deinen Wohnraum zu bereichern. Entdecke die Vielseitigkeit dieses einzigartigen Möbelstücks und bringe frischen Wind in dein Zuhause.</p>1142,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tod unter LamettaWarten Aufs Christkind Mal Ganz Anders – Ein Mordsspaß In 24 Geschichtenkillende Weihnachtsmänner Bringen In Der Adventszeit 24 Leute Um Die Ecke: Tote Werden Mit Lichterketten Erdrosselt, Leichen In Schneemännern Versteckt, Glühwein, Gans Und...6,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erfährt die Bank von meinem Tod?
Die Bank erfährt in der Regel vom Tod eines Kunden durch verschiedene Wege. Einer davon ist, dass Angehörige oder der Nachlassverwalter die Bank informieren. Oftmals wird auch das Standesamt über den Todesfall benachrichtigt, das wiederum die Bank informiert. Zudem können regelmäßige Kontobewegungen ausbleiben, was die Bank dazu veranlassen könnte, nachzufragen. Es ist wichtig, dass im Todesfall die Bank umgehend informiert wird, um Kontosperrungen und weitere Maßnahmen zu veranlassen. **
-
Wie erfährt die Bank über den Tod?
Die Bank erfährt in der Regel über den Tod eines Kunden durch verschiedene Wege. Einer davon ist, wenn ein Angehöriger oder ein Bevollmächtigter der Bank den Tod des Kunden meldet. Dies kann durch Vorlage einer Sterbeurkunde oder anderer offizieller Dokumente geschehen. In einigen Fällen kann die Bank auch über den Tod eines Kunden informiert werden, wenn Zahlungen ausbleiben oder Konten längere Zeit nicht genutzt werden. Zudem können auch Behörden oder Gerichte die Bank über den Tod eines Kunden in Kenntnis setzen, insbesondere wenn es um die Abwicklung von Nachlässen oder Erbschaften geht. Es ist wichtig, dass die Bank so schnell wie möglich über den Tod informiert wird, damit entsprechende Maßnahmen eingeleitet werden können. **
-
Woher weiß die Bank vom Tod eines Kunden?
Die Bank erfährt in der Regel vom Tod eines Kunden durch Angehörige oder durch einen offiziellen Sterbefallnachweis, wie zum Beispiel eine Sterbeurkunde. Oft informieren die nächsten Verwandten die Bank über den Tod, um Konten zu schließen oder Gelder zu übertragen. In einigen Fällen kann es auch vorkommen, dass die Bank den Tod eines Kunden durch andere Behörden oder Institutionen erfährt, beispielsweise durch das Einwohnermeldeamt oder das Nachlassgericht. Sobald der Bank der Tod eines Kunden bekannt ist, werden entsprechende Maßnahmen ergriffen, um die Konten zu sperren und die erforderlichen Schritte für die Abwicklung des Nachlasses einzuleiten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Ist eine Ratenzahlung ein Kredit?
Eine Ratenzahlung ist eine Form der Finanzierung, bei der ein Käufer ein Produkt oder eine Dienstleistung in regelmäßigen Teilzahlungen zurückzahlt. Im Gegensatz zu einem herkömmlichen Kredit wird bei einer Ratenzahlung in der Regel kein Zins erhoben. Dennoch handelt es sich bei einer Ratenzahlung technisch gesehen um eine Art von Kredit, da der Käufer das Produkt oder die Dienstleistung bereits erhält, bevor er den vollen Betrag bezahlt hat. Letztendlich ist es wichtig zu beachten, dass eine Ratenzahlung zwar keine Zinsen beinhaltet, aber dennoch eine Form von Kredit ist, da der Käufer eine Schuld gegenüber dem Verkäufer hat, die über einen bestimmten Zeitraum zurückgezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Tod:
-
Zanotta - Beistelltisch Tod<p>Der <strong>Zanotta Beistelltisch Tod</strong> vereint modernes Design mit funktionaler Eleganz. Entworfen von dem renommierten Designer <strong>Todd Bracher</strong>, besticht dieser Tisch durch seine schlichte Formensprache und vielseitige Einsetzbarkeit. Hergestellt aus hochwertigem <strong>Kunststoff</strong>, ist der Tisch nicht nur leicht, sondern auch äußerst robust und pflegeleicht.</p><p>In einem auffälligen <strong>Rot</strong> gehalten, setzt der Beistelltisch einen lebendigen Akzent in jedem Raum. Ob im Wohnzimmer, Schlafzimmer oder Flur – seine zeitlose Ästhetik fügt sich harmonisch in verschiedene Einrichtungsstile ein. Die klare Linienführung und die minimalistische Gestaltung machen den Tisch zu einem idealen Begleiter für moderne Wohnkonzepte.</p><p>Mit seinen kompakten Abmessungen ist der <strong>Zanotta Beistelltisch Tod</strong> perfekt geeignet, um als Ablagefläche für Bücher, Getränke oder Dekorationen zu dienen. Er bietet nicht nur praktische Funktionalität, sondern auch eine stilvolle Möglichkeit, deinen Wohnraum zu bereichern. Entdecke die Vielseitigkeit dieses einzigartigen Möbelstücks und bringe frischen Wind in dein Zuhause.</p>1142,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit Darlehen bei Tod?
Was passiert mit Darlehen bei Tod? Im Falle des Todes des Kreditnehmers müssen die Erben entscheiden, wie sie mit dem Darlehen umgehen möchten. Je nach Art des Darlehens und den vereinbarten Bedingungen kann das Darlehen entweder von den Erben übernommen, mit dem Nachlass des Verstorbenen beglichen oder durch eine Lebensversicherung abgedeckt werden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank oder dem Kreditgeber in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Optionen zu klären. In einigen Fällen kann es auch sinnvoll sein, eine spezielle Versicherung abzuschließen, um die Rückzahlung des Darlehens im Todesfall abzusichern. **
-
Wer informiert die Bank bei Tod?
Im Falle des Todes eines Bankkunden muss die Bank in der Regel informiert werden, um die notwendigen Schritte einzuleiten. Dies kann durch die nächsten Angehörigen oder den Nachlassverwalter erfolgen. Die Bank benötigt eine offizielle Sterbeurkunde, um den Tod des Kunden zu bestätigen. Nachdem die Bank informiert wurde, können die Konten des Verstorbenen eingefroren werden, um sicherzustellen, dass keine weiteren Transaktionen stattfinden. Es ist wichtig, die Bank so schnell wie möglich zu informieren, um möglichen Missbrauch oder Betrug zu verhindern. **
-
Wie erfährt die Bank von meinem Tod?
Die Bank erfährt in der Regel vom Tod eines Kunden durch verschiedene Wege. Einer davon ist, dass Angehörige oder der Nachlassverwalter die Bank informieren. Oftmals wird auch das Standesamt über den Todesfall benachrichtigt, das wiederum die Bank informiert. Zudem können regelmäßige Kontobewegungen ausbleiben, was die Bank dazu veranlassen könnte, nachzufragen. Es ist wichtig, dass im Todesfall die Bank umgehend informiert wird, um Kontosperrungen und weitere Maßnahmen zu veranlassen. **
-
Wie erfährt die Bank über den Tod?
Die Bank erfährt in der Regel über den Tod eines Kunden durch verschiedene Wege. Einer davon ist, wenn ein Angehöriger oder ein Bevollmächtigter der Bank den Tod des Kunden meldet. Dies kann durch Vorlage einer Sterbeurkunde oder anderer offizieller Dokumente geschehen. In einigen Fällen kann die Bank auch über den Tod eines Kunden informiert werden, wenn Zahlungen ausbleiben oder Konten längere Zeit nicht genutzt werden. Zudem können auch Behörden oder Gerichte die Bank über den Tod eines Kunden in Kenntnis setzen, insbesondere wenn es um die Abwicklung von Nachlässen oder Erbschaften geht. Es ist wichtig, dass die Bank so schnell wie möglich über den Tod informiert wird, damit entsprechende Maßnahmen eingeleitet werden können. **
Ähnliche Suchbegriffe für Tod
-
Tod unter LamettaWarten Aufs Christkind Mal Ganz Anders – Ein Mordsspaß In 24 Geschichtenkillende Weihnachtsmänner Bringen In Der Adventszeit 24 Leute Um Die Ecke: Tote Werden Mit Lichterketten Erdrosselt, Leichen In Schneemännern Versteckt, Glühwein, Gans Und...6,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woher weiß die Bank vom Tod eines Kunden?
Die Bank erfährt in der Regel vom Tod eines Kunden durch Angehörige oder durch einen offiziellen Sterbefallnachweis, wie zum Beispiel eine Sterbeurkunde. Oft informieren die nächsten Verwandten die Bank über den Tod, um Konten zu schließen oder Gelder zu übertragen. In einigen Fällen kann es auch vorkommen, dass die Bank den Tod eines Kunden durch andere Behörden oder Institutionen erfährt, beispielsweise durch das Einwohnermeldeamt oder das Nachlassgericht. Sobald der Bank der Tod eines Kunden bekannt ist, werden entsprechende Maßnahmen ergriffen, um die Konten zu sperren und die erforderlichen Schritte für die Abwicklung des Nachlasses einzuleiten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Ist eine Ratenzahlung ein Kredit?
Eine Ratenzahlung ist eine Form der Finanzierung, bei der ein Käufer ein Produkt oder eine Dienstleistung in regelmäßigen Teilzahlungen zurückzahlt. Im Gegensatz zu einem herkömmlichen Kredit wird bei einer Ratenzahlung in der Regel kein Zins erhoben. Dennoch handelt es sich bei einer Ratenzahlung technisch gesehen um eine Art von Kredit, da der Käufer das Produkt oder die Dienstleistung bereits erhält, bevor er den vollen Betrag bezahlt hat. Letztendlich ist es wichtig zu beachten, dass eine Ratenzahlung zwar keine Zinsen beinhaltet, aber dennoch eine Form von Kredit ist, da der Käufer eine Schuld gegenüber dem Verkäufer hat, die über einen bestimmten Zeitraum zurückgezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.